IBS e CBS no aluguel: quem paga, quanto e a partir de quando
Reforma tributária no aluguel: quando a pessoa física passa a pagar IBS e CBS, a redução de 70%, o redutor social de R$ 600 e o calendário até 2033.
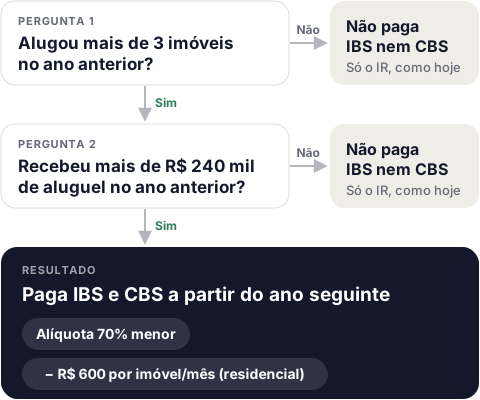
Resposta curta: a maioria das pessoas físicas que alugam imóveis não vai pagar IBS nem CBS. Pela Lei Complementar 214/2025, a pessoa física só passa a ser contribuinte quando, no ano anterior, teve mais de 3 imóveis alugados e receita de aluguel acima de R$ 240 mil. Quem entra na regra paga com alíquota reduzida em 70% e, no aluguel residencial, desconta um redutor social de R$ 600 por imóvel por mês. A cobrança de verdade começa em 2027 (CBS) e chega ao regime completo em 2033. O imposto de renda sobre o aluguel continua como está.
O que são o IBS e a CBS
A reforma tributária do consumo (Emenda Constitucional 132/2023, regulamentada pela Lei Complementar 214/2025) troca cinco tributos por dois:
- CBS (Contribuição sobre Bens e Serviços), federal, no lugar do PIS e da Cofins;
- IBS (Imposto sobre Bens e Serviços), de estados e municípios, no lugar do ICMS e do ISS.
A locação de imóveis nunca pagou ICMS nem ISS, mas empresas que alugam imóveis pagam PIS e Cofins. Com a reforma, a locação passa a ter um regime específico dentro do IBS e da CBS, com regras próprias para pessoa física.
A pessoa física que aluga imóvel vai pagar IBS e CBS?
Só em casos específicos. O art. 251 da LC 214/2025 diz que a pessoa física se torna contribuinte na locação quando, no ano-calendário anterior, cumpriu as duas condições ao mesmo tempo:
- receita com aluguéis (e cessões ou arrendamentos de imóveis) acima de R$ 240.000; e
- mais de 3 imóveis distintos alugados.
Há também uma regra para o próprio ano: quem tem mais de 3 imóveis alugados e ultrapassa em mais de 20% o limite de R$ 240 mil (cerca de R$ 288 mil) já passa a ser contribuinte no ano em curso, sem esperar o ano seguinte.
O limite de R$ 240 mil é atualizado mensalmente pelo IPCA, e o conceito de "imóvel distinto" é definido em regulamento.
| Situação no ano anterior | Paga IBS e CBS? |
|---|---|
| 2 imóveis, R$ 300 mil de aluguel | Não: tem até 3 imóveis |
| 5 imóveis, R$ 150 mil de aluguel | Não: receita até R$ 240 mil |
| 4 imóveis, R$ 260 mil de aluguel | Sim: cumpre as duas condições |
| Imóveis em nome de empresa | Em regra, sim: a empresa é contribuinte, sem esses limites |
Quem não se enquadra continua só com o imposto de renda sobre o aluguel, como hoje.
Quanto paga quem é contribuinte
Para quem entra na regra, a lei prevê três alívios que se somam.
1. Alíquota reduzida em 70%
As operações de locação, cessão onerosa e arrendamento de imóveis têm as alíquotas do IBS e da CBS reduzidas em 70% (art. 261, parágrafo único). Ou seja, paga-se 30% da alíquota normal.
2. Redutor social de R$ 600 no aluguel residencial
Na locação residencial, o contribuinte desconta da base de cálculo um redutor social de R$ 600 por imóvel, por mês (art. 260). O valor também é corrigido pelo IPCA e não pode passar do valor do aluguel.
3. IPTU e condomínio fora da base
A lei não inclui no valor da locação os tributos e emolumentos que incidem sobre o imóvel (como o IPTU) nem as despesas de condomínio.
Exemplo de cálculo
A alíquota de referência do IBS somado à CBS ainda não foi fixada. A estimativa mais citada pelo governo é de 26,5%. Com ela, a conta de um aluguel residencial fica assim:
| Item | Valor |
|---|---|
| Aluguel mensal (sem IPTU e condomínio) | R$ 3.000,00 |
| Redutor social | − R$ 600,00 |
| Base de cálculo | R$ 2.400,00 |
| Alíquota estimada com redução de 70% (30% × 26,5%) | 7,95% |
| IBS + CBS no mês | R$ 190,80 |
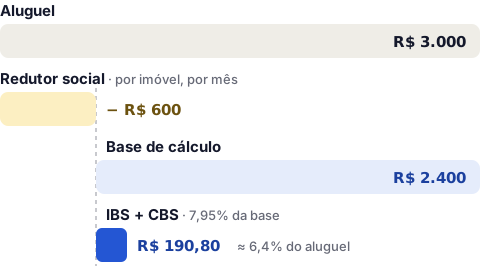
Isso equivale a cerca de 6,4% do aluguel. Como contribuinte do regime regular, o locador ainda pode abater créditos de IBS e CBS pagos em despesas do imóvel, como reformas e manutenção, o que reduz o valor final.
Os valores acima são uma estimativa com a alíquota de referência que o governo projeta para o regime completo (2033). A alíquota real será definida por resolução do Senado e por estados e municípios.
Quando começa: o calendário de 2026 a 2033
| Ano | O que acontece |
|---|---|
| 2026 | Ano de teste. Alíquotas simbólicas de 0,9% (CBS) e 0,1% (IBS), que servem para calibrar o sistema e podem ser compensadas com PIS e Cofins. |
| 2027 | A CBS passa a ser cobrada por inteiro e o PIS e a Cofins acabam. O IBS segue em 0,1% (até 2028). |
| 2029 a 2032 | O IBS sobe aos poucos enquanto ICMS e ISS diminuem. |
| 2033 | Regime completo: só IBS e CBS. |
Para a pessoa física, a pergunta prática é: em 2026 eu tive mais de 3 imóveis alugados e mais de R$ 240 mil de aluguel? Se sim, você pode ser contribuinte em 2027.
Contratos antigos: o regime opcional de 3,65%
O art. 487 da LC 214/2025 criou uma regra de transição para contratos de locação por prazo determinado assinados até a publicação da lei, em 16 de janeiro de 2025. Nesses casos, o locador pode optar por pagar IBS e CBS sobre 3,65% da receita bruta recebida, em vez do regime normal.
- Residencial: a data do contrato precisa ser comprovada (firma reconhecida, assinatura eletrônica ou pagamento do aluguel). A opção vale até o fim do prazo original ou até 31/12/2028, o que vier primeiro.
- Não residencial: além da data comprovada, o contrato precisava estar registrado em cartório até 31/12/2025 (ou disponibilizado à Receita Federal e ao Comitê Gestor do IBS, conforme regulamento). A opção vale pelo prazo original do contrato.
Quem opta pelos 3,65% não usa o redutor social e não aproveita créditos ligados ao imóvel. Vale fazer a conta com o contador antes de decidir.
Aluguel por temporada
Locações de até 90 dias feitas por contribuintes do IBS e da CBS seguem as regras de hotelaria, que têm redução menor do que a de 70% e não contam com o redutor social. Para quem aluga por temporada como pessoa física e não cruza os limites do art. 251, nada muda.
E o imposto de renda sobre o aluguel?
Continua igual. A reforma tributária do consumo não mexe no imposto de renda:
- aluguel recebido de pessoa física continua no carnê-leão mensal;
- aluguel pago por empresa continua com retenção na fonte;
- tudo entra na declaração anual, como hoje.
Ou seja: quem vira contribuinte do IBS e da CBS paga esses tributos além do imposto de renda, não no lugar dele. Veja como calcular em Imposto de renda sobre aluguel em 2027.
O que fazer agora
- Some a receita de aluguel de 2026 de todos os imóveis, sem IPTU e condomínio.
- Conte quantos imóveis distintos você alugou no ano.
- Se passou dos dois limites, converse com seu contador sobre inscrição, emissão de documentos fiscais e créditos a partir de 2027. Veja quem precisa emitir nota fiscal de aluguel.
- Se tem contratos antigos, confira se eles cumprem os requisitos do art. 487 e compare os 3,65% com o regime normal.
- Organize contratos e recibos por imóvel. É isso que mostra, mês a mês, se você está perto do limite.
No Nota Aluguel você reúne imóveis, contratos, reajustes e documentos fiscais de cada aluguel em um só lugar, o que facilita acompanhar a receita do ano.
Perguntas frequentes
Tenho 2 imóveis alugados. Vou pagar IBS e CBS?
Não. Com até 3 imóveis alugados, a pessoa física não é contribuinte na locação, qualquer que seja a receita.
Tenho 10 imóveis, mas recebo R$ 200 mil por ano. Vou pagar?
Não, enquanto a receita anual de aluguel ficar até R$ 240 mil (valor corrigido pelo IPCA). As duas condições precisam acontecer juntas.
O inquilino vai pagar mais caro?
Depende do contrato. O IBS e a CBS são devidos pelo locador. Se e como esse custo é repassado ao aluguel é uma questão de negociação e do que o contrato prevê.
O redutor social vale para imóvel comercial?
Não. O redutor de R$ 600 por mês vale só para a locação residencial. No comercial, vale a redução de 70% na alíquota.
Preciso fazer alguma coisa em 2026?
Quem não é contribuinte não precisa fazer nada novo. Quem tem muitos imóveis deve acompanhar a receita de 2026, porque ela define a situação em 2027.
Fontes
- Lei Complementar nº 214/2025, arts. 251, 260, 261 e 487 (texto compilado no Planalto, com as alterações da LC 227/2026)
- Ministério da Fazenda: reforma e aluguéis
Este conteúdo é informativo e reflete a legislação em 31 de outubro de 2026. Regulamentos e alíquotas ainda podem mudar. Para decidir sobre o seu caso, fale com um contador.