Imposto de renda sobre aluguel em 2027: carnê-leão, isenção de R$ 5 mil e deduções
Como fica o IR do aluguel com a isenção até R$ 5 mil: quando pagar carnê-leão, o que deduzir (IPTU, condomínio, imobiliária), exemplos e a declaração de 2027.
Resposta curta: quem recebe aluguel de pessoa física paga o imposto todo mês pelo carnê-leão (DARF 0190, até o último dia útil do mês seguinte). Se o inquilino é empresa, ela desconta o imposto na fonte. Antes de calcular, dá para descontar IPTU, condomínio e a taxa da imobiliária, quando quem paga é o proprietário. Desde janeiro de 2026, a Lei 15.270/2025 zera o imposto de quem tem até R$ 5 mil de rendimento tributável no mês e reduz o de quem tem até R$ 7.350. Mas atenção: na declaração de 2027 o aluguel é somado aos outros rendimentos do ano, e o imposto pode aparecer no ajuste.
Quem recolhe o imposto do aluguel
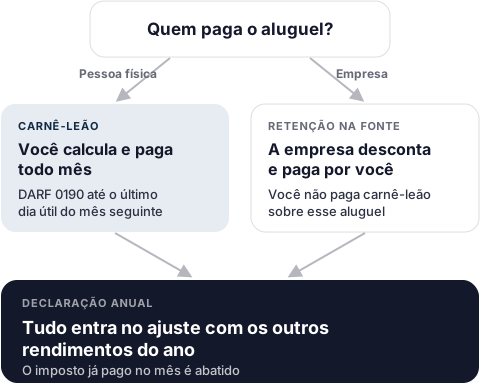
- Inquilino pessoa física (ou aluguel recebido do exterior): o proprietário paga o carnê-leão.
- Inquilino empresa: a empresa retém o imposto na fonte pela tabela progressiva, mesmo quando paga por meio da imobiliária. O proprietário não paga carnê-leão sobre esse aluguel, só lança na declaração como rendimento recebido de pessoa jurídica.
Com imobiliária, o imposto é devido no mês em que o inquilino pagou à imobiliária, mesmo que o repasse ao proprietário saia depois.
O que dá para descontar do aluguel
Antes de aplicar a tabela, o proprietário pode excluir do aluguel recebido estas despesas, desde que tenham sido pagas por ele (Lei 7.739/1989, art. 14):
| Pode descontar | Não pode descontar |
|---|---|
| IPTU e outras taxas do imóvel (só o que foi pago no ano) | Reforma, conserto e manutenção |
| Condomínio, ordinário e extraordinário | Juros de financiamento |
| Taxa de administração ou comissão da imobiliária | Taxa de limpeza, estacionamento, associação |
| Despesas de cobrança do aluguel | Seguro e outras despesas não previstas em lei |
| Aluguel pago pelo imóvel que você subloca |
Na temporada (Airbnb, Booking), a comissão paga à plataforma também pode ser descontada.
Se o inquilino paga o IPTU ou o condomínio, não há o que descontar: a despesa não foi do proprietário.
Entram no aluguel, e pagam imposto: multa e juros por atraso, multa por rescisão e benfeitorias feitas pelo inquilino que o proprietário não reembolsou.
A nova isenção de R$ 5 mil vale para o aluguel?
Vale. A Lei 15.270/2025 criou uma redução mensal do imposto, aplicada depois do cálculo pela tabela, para os rendimentos tributáveis sujeitos à incidência mensal, o que inclui o carnê-leão:
| Rendimento tributável no mês | Efeito |
|---|---|
| Até R$ 5.000 | Redução de até R$ 312,89: imposto zero |
| De R$ 5.000,01 a R$ 7.350 | Redução parcial: R$ 978,62 − 0,133145 × rendimento |
| Acima de R$ 7.350 | Sem redução: vale a tabela normal |
A tabela progressiva mensal de 2026 continua a mesma:
| Base de cálculo mensal | Alíquota | Parcela a deduzir |
|---|---|---|
| Até R$ 2.428,80 | Isento | — |
| De R$ 2.428,81 a R$ 2.826,65 | 7,5% | R$ 182,16 |
| De R$ 2.826,66 a R$ 3.751,05 | 15% | R$ 394,16 |
| De R$ 3.751,06 a R$ 4.664,68 | 22,5% | R$ 675,49 |
| Acima de R$ 4.664,68 | 27,5% | R$ 908,73 |
Exemplos de carnê-leão em 2026
Aluguel de R$ 3.000 com imobiliária
| Item | Valor |
|---|---|
| Aluguel pago pelo inquilino | R$ 3.000,00 |
| Taxa da imobiliária (10%) | − R$ 300,00 |
| IPTU pago pelo proprietário (parcela do mês) | − R$ 150,00 |
| Base de cálculo | R$ 2.550,00 |
| Imposto pela tabela (7,5% − R$ 182,16) | R$ 9,09 |
| Redução da Lei 15.270 (rendimento até R$ 5 mil) | − R$ 9,09 |
| Carnê-leão do mês | R$ 0,00 |
Aluguel de R$ 9.000 com imobiliária
| Item | Valor |
|---|---|
| Aluguel pago pelo inquilino | R$ 9.000,00 |
| Taxa da imobiliária (10%) | − R$ 900,00 |
| IPTU pago pelo proprietário (parcela do mês) | − R$ 300,00 |
| Base de cálculo | R$ 7.800,00 |
| Imposto pela tabela (27,5% − R$ 908,73) | R$ 1.236,27 |
| Redução (rendimento acima de R$ 7.350) | R$ 0,00 |
| Carnê-leão do mês | R$ 1.236,27 |
Na faixa entre R$ 5.000,01 e R$ 7.350 a redução é parcial. O Carnê-Leão Web, da Receita, faz essa conta. Use-o em vez de calcular à mão.
Isento no carnê-leão não quer dizer isento na declaração
Este é o ponto que vai pegar muita gente na declaração de 2027. O carnê-leão olha só o aluguel do mês. A declaração anual soma tudo: salário, aluguel, pró-labore, aposentadoria.
A redução anual da Lei 15.270 é integral só para quem teve até R$ 60 mil de rendimentos tributáveis no ano. Ela vai diminuindo até sumir em R$ 88.200. Quem tem salário de R$ 8 mil e recebe R$ 3 mil de aluguel pode ter pago zero de carnê-leão em todos os meses e, mesmo assim, ter imposto a pagar no ajuste, porque a soma do ano passa de R$ 130 mil.
Se esse é o seu caso, considere guardar todo mês uma parte do aluguel para o ajuste, ou recolher carnê-leão a mais e compensar na declaração.
Imposto mínimo para quem ganha mais de R$ 600 mil por ano
A mesma lei criou o imposto mínimo das altas rendas, que vale a partir do ano-calendário 2026 (declaração de 2027). Quem somar mais de R$ 600 mil de rendimentos no ano paga uma alíquota mínima que sobe até 10% a partir de R$ 1,2 milhão, descontado o imposto já pago. A conta soma rendimentos tributáveis, isentos e de tributação exclusiva, e o aluguel não está entre as exclusões da lei. A Receita ainda vai regulamentar os detalhes. Para quem tem muitos imóveis, vale simular com o contador.
Como pagar o carnê-leão, passo a passo
- Entre no Carnê-Leão Web, pelo e-CAC, com a conta gov.br.
- Lance o aluguel recebido no mês, com o CPF do inquilino.
- Lance as deduções do mês: IPTU, condomínio e taxa da imobiliária pagos por você.
- Emita o DARF (código 0190) e pague até o último dia útil do mês seguinte.
- Em março, exporte os dados do Carnê-Leão Web para a declaração anual.
Pagou atrasado? Há multa de 0,33% ao dia, limitada a 20%, mais juros Selic. Se o imposto do mês der menos de R$ 10, o DARF não é gerado e o valor passa para o mês seguinte.
Imóvel de mais de um dono
- Imóvel de casal: em bem comum, cada cônjuge pode declarar 50% do aluguel, ou um só declarar 100%.
- Imóvel com vários coproprietários: cada um paga o imposto sobre a sua parte, conforme o percentual no contrato. Se o inquilino é empresa, ela retém separadamente de cada um.
E a reforma tributária?
O imposto de renda não muda com a reforma do consumo. Quem tem mais de 3 imóveis alugados e recebe mais de R$ 240 mil por ano também pode passar a pagar IBS e CBS a partir de 2027, além do IR. Veja em IBS e CBS no aluguel: quem paga, quanto e a partir de quando.
Como o Nota Aluguel ajuda
No Nota Aluguel ficam, por imóvel e por mês, o valor do aluguel (já com os reajustes), o inquilino com CPF/CNPJ e as notas emitidas. Na hora do carnê-leão ou da declaração, os números estão organizados e batem com o que a imobiliária informa à Receita na DIMOB.
Perguntas frequentes
Quanto de imposto pago sobre um aluguel de R$ 2.000?
Em 2026, nada: R$ 2.000 está abaixo da faixa de isenção da tabela mensal, que vai até R$ 2.428,80. Na declaração anual, o aluguel soma com os seus outros rendimentos.
Posso descontar a reforma que fiz no imóvel?
Não. Só valem as despesas listadas na lei: impostos e taxas do imóvel, condomínio, despesas de cobrança e taxa da imobiliária pagos pelo proprietário. Reforma entra no custo do imóvel, que conta quando você vender.
O aluguel é pago a uma imobiliária. Quem paga o carnê-leão?
O proprietário. O imposto é dele, calculado sobre o que o inquilino pagou, menos a taxa da imobiliária e as outras deduções permitidas.
Esqueci de pagar o carnê-leão de alguns meses. E agora?
Pague os DARFs em atraso com multa (0,33% ao dia, até 20%) e juros Selic. É melhor regularizar logo: o carnê-leão que não foi pago no mês também pode gerar multa quando a Receita cruza com a declaração.
Quando é a declaração de 2027?
A Receita ainda não divulgou. Em 2026, o prazo foi de 23 de março a 29 de maio.
Fontes
- Lei nº 15.270/2025 (redução do imposto e imposto mínimo)
- Tabela do IR de 2026, Receita Federal
- Exemplos de aplicação da Lei 15.270/2025, Receita Federal
- Carnê-leão: como pagar, Receita Federal
- Carnê-leão: deduções, Receita Federal
- Perguntas e Respostas IRPF 2026, Receita Federal (perguntas 207, 210, 221, 445 e 446)
- Regulamento do Imposto de Renda (Decreto nº 9.580/2018), arts. 42, 118 e 123
Este conteúdo é informativo e reflete a legislação em 31 de outubro de 2026. Para o seu caso, fale com o seu contador.
Guia completo: Nota fiscal de aluguel: quem precisa emitir em 2026 e 2027