Nota fiscal de aluguel: quem precisa emitir em 2026 e 2027
Aluguel agora tem NFS-e. Veja quem é obrigado a emitir (empresas desde 1º/12/2026, pessoa física contribuinte em 2027), quem não é e como emitir.
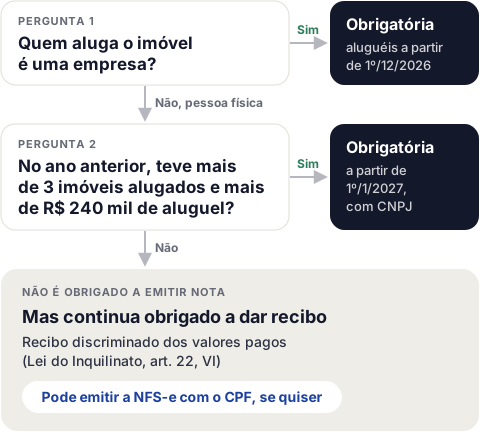
Resposta curta: até 2025, aluguel de imóvel não tinha nota fiscal, porque não paga ISS. Com a reforma tributária, a locação entrou na NFS-e de padrão nacional. A nota passa a ser obrigatória para empresas que alugam imóveis, nos aluguéis a partir de 1º de dezembro de 2026. Para a pessoa física que vira contribuinte do IBS e da CBS (mais de 3 imóveis alugados e mais de R$ 240 mil de aluguel no ano anterior), a obrigação começa em 1º de janeiro de 2027, com CNPJ. Quem fica abaixo desses limites não é obrigado a emitir nota, mas continua obrigado a dar recibo ao inquilino e pode emitir a NFS-e com o CPF se quiser.
Por que o aluguel nunca teve nota fiscal
A nota fiscal de serviço (NFS-e) existe para cobrar o ISS, o imposto municipal sobre serviços. O ISS só incide sobre o que está na lista da Lei Complementar 116/2003, e a locação de imóvel não está nela: alugar não é prestar serviço. Por isso, em regra, ninguém emitia nota de aluguel. O comprovante era o recibo.
O que mudou com a reforma tributária
A Lei Complementar 214/2025, que criou o IBS e a CBS, mudou isso de duas formas:
- Locação passou a ser uma operação tributada pelo IBS e pela CBS (com redução de 70% na alíquota e, no residencial, redutor de R$ 600 por imóvel).
- Toda operação de quem é contribuinte precisa de documento fiscal eletrônico (art. 60), mesmo as isentas ou com alíquota zero.
Para isso, a NFS-e nacional ganhou um grupo novo, o item 99, com operações que não pagam ISS:
| Código | Operação |
|---|---|
| 99.03.01 | Locação de bens imóveis |
| 99.03.02 | Cessão onerosa de bens imóveis |
| 99.03.03 | Arrendamento de bens imóveis |
E a classificação NBS separa o tipo de imóvel: 1.1002.10.00 para residencial e 1.1002.20.00 para não residencial. Na nota, o ISS aparece como não incidência.
Quem precisa emitir e desde quando
| Quem aluga | Precisa emitir nota? |
|---|---|
| Empresa (holding, administradora de bens próprios, construtora…) | Sim, nos aluguéis a partir de 1º/12/2026 |
| Pessoa física contribuinte do IBS/CBS (mais de 3 imóveis e mais de R$ 240 mil no ano anterior) | Sim, a partir de 1º/1/2027, já com CNPJ |
| Pessoa física abaixo dos limites (a grande maioria) | Não é obrigada. Pode emitir com o CPF, se quiser |
| Imobiliária | Emite a nota da taxa de administração ou intermediação (essa tem ISS). A nota do aluguel é do proprietário |
As datas são do Ato Conjunto RFB/CGIBS nº 4/2026 (empresas) e do Decreto 13.075/2026 (pessoa física contribuinte). O limite de R$ 240 mil é corrigido pelo IPCA. Quem tem dúvida se é contribuinte pode ver IBS e CBS no aluguel: quem paga, quanto e a partir de quando.
2026: o ano de teste
Em 2026 o IBS (0,1%) e a CBS (0,9%) têm alíquotas simbólicas, e quem cumpre as obrigações acessórias, como emitir os documentos fiscais, fica dispensado de recolher esses valores. A Receita e o Comitê Gestor do IBS criaram um Programa Nacional de Conformidade Tributária, focado em orientar antes de punir, com prazo até 31/12/2026 para corrigir inconsistências.
Para a empresa que aluga imóveis, dezembro de 2026 é o mês de testar a emissão com calma, antes de o IBS e a CBS passarem a ser cobrados de verdade em 2027.
Onde e como emitir a nota de aluguel
- Onde: só nos emissores públicos da NFS-e nacional (portal web, aplicativo ou API). Notas emitidas em sistemas próprios das prefeituras são rejeitadas para o item 99. Qualquer CPF ou CNPJ pode emitir, mesmo em município que não aderiu à NFS-e nacional.
- Quem é quem na nota: o prestador é o proprietário (locador) e o tomador é o inquilino.
- Código: o código próprio é o 99.03.01 (locação de bens imóveis), mas ele ainda não foi liberado no ambiente de produção. Até lá, o FAQ oficial da NFS-e manda usar o 99.01.01 (outros serviços sem incidência de ISS e ICMS).
- Competência: a nota pode ser de um mês que já passou, nunca de um mês futuro.
Nota fiscal ou recibo?
São coisas diferentes, e uma não substitui a outra:
- O recibo é obrigatório em toda locação: a Lei do Inquilinato (art. 22, VI) manda o locador entregar ao inquilino recibo discriminado dos valores pagos, sem quitação genérica.
- A nota fiscal é o documento fiscal exigido de quem é contribuinte do IBS e da CBS.
Quem é obrigado a emitir nota continua dando recibo. Na prática, muita gente envia os dois juntos ao inquilino.
A imobiliária emite a nota do aluguel?
A nota do aluguel é do proprietário, porque é ele quem aluga. A imobiliária emite outra nota, da sua taxa de administração ou intermediação, que é um serviço com ISS. Nada impede, porém, que a imobiliária emita a nota do aluguel em nome do proprietário, com autorização e o certificado digital dele. É assim que muitas vão operar a partir de 2027.
Aluguel por temporada
A locação residencial de até 90 dias feita por contribuinte do IBS e da CBS segue as regras de hotelaria. Os critérios para a pessoa física ser contribuinte são os mesmos da locação comum. Quem aluga por temporada abaixo dos limites continua fora da obrigação.
Vale a pena emitir mesmo sem ser obrigado?
Para a maioria dos proprietários pessoa física, a nota é opcional. Ela pode valer a pena quando:
- o inquilino é uma empresa e pede um documento fiscal para a contabilidade;
- você está perto dos limites e quer chegar a 2027 com a rotina pronta;
- uma imobiliária administra vários proprietários e quer um processo único para todos.
Uma ressalva: o inquilino empresa só aproveita crédito de IBS e CBS se o locador for contribuinte. A nota de quem está abaixo dos limites serve como comprovante, não gera crédito.
Como o Nota Aluguel ajuda
O Nota Aluguel emite a NFS-e de aluguel no padrão nacional, com o certificado digital do proprietário. A regra fiscal tem um assistente que sugere os códigos para o seu caso (sempre confira com o contador). As notas do mês saem em lote, a partir dos contratos, e são enviadas ao inquilino por e-mail. Imobiliárias e contadores emitem em nome dos proprietários da carteira, com autorização de cada um.
Perguntas frequentes
Sou pessoa física e tenho 2 imóveis alugados. Preciso emitir nota?
Não. Com até 3 imóveis alugados (ou até R$ 240 mil de aluguel no ano anterior), a pessoa física não é contribuinte do IBS e da CBS e não é obrigada a emitir nota. Dar recibo ao inquilino continua obrigatório.
O inquilino é uma empresa e pediu nota fiscal. Sou obrigado?
Se você é pessoa física abaixo dos limites, não. Mas pode emitir a NFS-e com o seu CPF, sem custo no emissor nacional, se quiser atender o pedido.
A nota de aluguel tem ISS?
Não. A locação de imóvel não está na lista de serviços do ISS. Na NFS-e, o ISS aparece como não incidência.
Pessoa física precisa abrir CNPJ para alugar imóveis?
Só quem se torna contribuinte do IBS e da CBS. Para essa pessoa física, o CNPJ e a emissão de documentos fiscais passam a ser exigidos a partir de 1º/1/2027.
Posso emitir a nota de um aluguel de meses atrás?
Pode. A competência da nota pode ser de um mês passado, só não pode ser de um mês futuro.
Empresa que aluga imóveis próprios pode ficar no Simples Nacional?
Não. A Lei Complementar 123 proíbe o Simples Nacional para empresas que alugam imóveis próprios.
Fontes
- Lei Complementar nº 214/2025, arts. 60, 62 e 251
- Lei Complementar nº 116/2003 (lista de serviços do ISS)
- Nota Técnica SE/CGNFS-e nº 007/2026 (locação na NFS-e nacional)
- Perguntas e respostas da NFS-e, versão 1.1, itens 16.1 a 16.7
- Ato Conjunto RFB/CGIBS nº 4/2026 (datas de obrigatoriedade)
- Receita Federal: CNPJ e documentos fiscais de pessoas físicas contribuintes a partir de 2027
- Programa Nacional de Conformidade Tributária, CGIBS
- Lei nº 8.245/1991 (Lei do Inquilinato), art. 22, VI
Este conteúdo é informativo e reflete as normas em 31 de outubro de 2026. Datas e códigos da NFS-e ainda podem mudar. Para o seu caso, fale com o seu contador.